Det kan gå att samla lån med låg eller dålig kreditvärdighet, men det finns ingen långivare som måste säga ja. Varje ansökan kreditprövas. Ett erbjudande kan dessutom ha hög ränta, så det behöver sänka kostnaderna och ge en månadskostnad som är hållbar under hela löptiden – inte bara ge färre fakturor.
Börja därför med att räkna på ekonomin och kontrollera vilka uppgifter långivaren kommer att bedöma. Ansök först när du vet vilket belopp som krävs för att lösa skulderna och vilken månadskostnad du klarar under hela löptiden.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Går det att samla lån med dålig kreditvärdighet?
Ja, ett avslag hos en långivare betyder inte att alla gör samma bedömning. Kreditvärdighet är långivarens bedömning av risken att lånet inte kan betalas enligt avtalet. Kreditupplysningsföretag kan lämna ett kreditbetyg, men långivaren väger också in sin egen kalkyl och sina egna villkor.
Låg kreditvärdighet kan däremot minska chansen att få lånet eller leda till högre ränta. Stora skulder och betalningsanmärkningar kan enligt Konsumenternas Bank- och finansbyrå göra det svårare att få samlingslån och särskilt svårt att få låg ränta.
Det relevanta är därför inte bara om du får ett ja. Den effektiva räntan omfattar även avgifter. Jämför erbjudandets effektiva ränta med den effektiva räntan på varje skuld som ska lösas. Jämför därefter skuldernas återstående totalbelopp och löptider med erbjudandets månadskostnad, löptid och totalbelopp.
Samlingslån som beviljar alla finns inte
Påståenden om samlingslån som ”beviljar alla” ska inte tolkas bokstavligt. En kreditprövning måste göras för alla lån. Långivaren får bara bevilja kredit när bedömningen visar att du har tillräcklig återbetalningsförmåga.
Inte ens den som uppfyller formella grundkrav har rätt till ett lån. En långivare kan säga nej utifrån sin riskbedömning. Du har däremot rätt att få veta orsaken till ett avslag och, om externa uppgifter användes, vilken databas och vilka uppgifter avslaget byggde på.
Det här bedömer långivaren
Kreditprövningen ska ge en helhetsbild av ekonomin. Underlaget kan omfatta inkomst, anställning eller annan sysselsättning, boendekostnad, hushållets levnadskostnader, befintliga lån och krediter, borgensåtaganden, betalningsanmärkningar och skulder hos Kronofogden.
Långivaren gör vanligtvis en kvar-att-leva-på-kalkyl, ofta kallad KALP. Där ställs inkomsterna mot boende, levnadskostnader, andra skulder och kostnaden för det nya lånet. Ett negativt resultat innebär att återbetalningsutrymmet sannolikt inte räcker.
| Uppgift | Varför den spelar roll |
|---|---|
| Inkomst och sysselsättning | Visar vilka löpande medel som finns för betalningarna |
| Boende och hushåll | Påverkar de nödvändiga utgifterna varje månad |
| Lån och krediter | Visar befintliga åtaganden och skuldbelastning |
| Betalningsanmärkningar och Kronofogdsskulder | Sådana registeruppgifter kan signalera högre risk |
| Kreditupplysningar | Många nya omfrågningar kan vara ett hinder, men ska inte ensamma avgöra |
| Belopp och löptid | Avgör hur stor och långvarig betalningen blir |
Förbered ansökan utan att gissa
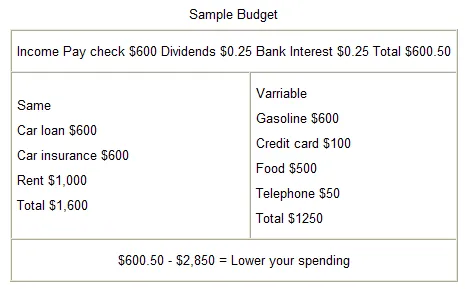
Gör först en egen budget med verkliga inkomster och utgifter. Konsumentverket rekommenderar att du räknar på om ekonomin klarar ränta, amortering och avgifter även om inkomsten minskar eller räntan höjs.
- Begär aktuella lösenbelopp. Ta reda på exakt vad varje lån, kontokredit och delbetalning kostar att avsluta.
- Lista befintliga krediter. Ta med kreditkort, kontokrediter och Klarna-delbetalningar som har en skuld att lösa.
- Kontrollera kreditupplysningskopian. Se om inkomst, skulder, omfrågningar och eventuella anmärkningar stämmer. Kontakta kreditupplysningsföretaget om något är fel.
- Räkna fram betalningsutrymmet. Lämna marginal för nödvändiga utgifter och förändringar i inkomsten.
- Bestäm ett exakt lånebelopp. Ansök inte om mer än vad som behövs för att lösa de skulder som ska samlas.
- Fråga hur ansökan registreras. Ta reda på när en kreditupplysning tas och vilket kreditupplysningsföretag som används.
Undvik att skicka många ansökningar på måfå. Många omfrågningar kan vara ett hinder eftersom vissa långivare ser dem som ett tecken på hög kreditrisk, även om antalet omfrågningar inte ensamt bör avgöra en kreditprövning.
Jämför erbjudandet med skulderna du har
Ett samlingslån är bara en förbättring om det fungerar bättre än skulderna som löses. Jämför därför erbjudandet med samma belopp som de gamla skulderna och räkna i kronor, inte bara i procentsatser.
Kontrollera effektiv ränta, samtliga avgifter, löptid, månadskostnad och totalt belopp att betala. Ett lån kan få lägre månadskostnad genom att sprida betalningarna över fler år och ändå bli dyrare totalt. Det är särskilt viktigt när låg kreditvärdighet leder till ett dyrt erbjudande.
Jämför även vad som krävs för att samla lån med låg ränta och om ett samlingslån utan säkerhet passar skulderna. Att samla lån utan UC, där UC är ett kreditupplysningsföretag, tar inte bort kreditprövningen och förbättrar inte automatiskt återbetalningsförmågan.
Så kan du förbättra förutsättningarna
Det finns ingen snabb åtgärd som garanterar ett ja. Du kan däremot göra underlaget tydligare och minska risken för nya skulder: betala räkningar i tid, avsluta krediter som du inte behöver och som annars kan användas igen, rätta felaktiga registeruppgifter och undvik nya skulder inför ansökan.
Om din ekonomi nyligen har förbättrats kan långivaren behöva underlag som visar förändringen, exempelvis aktuella lönespecifikationer. Skicka bara de handlingar som efterfrågas och lämna korrekta uppgifter; långivaren ska kontrollera de uppgifter som behövs för bedömningen.
Har du många registrerade kreditupplysningar kan det vara klokt att inte skapa fler utan en tydlig plan. En notering om en kreditupplysning får enligt Konsumenternas ligga kvar i ett kreditregister i högst ett år, men färre omfrågningar garanterar fortfarande inte ett lån.
När ett nytt lån inte är rätt väg
Ansök inte om ett nytt lån om budgeten redan saknar utrymme för nödvändiga utgifter och betalningar. Om erbjudandet bara löser en del av skulderna ska du räkna ihop det nya lånet med skulderna som blir kvar. Avstå om den kombinerade månadskostnaden inte är hållbar eller om ränta, avgifter och löptid inte förbättrar helheten.
Om du äger en bostad kan det finnas anledning att jämföra med att utöka bolånet, men en säkerhet ersätter inte kravet på betalningsförmåga. En högre bostadsskuld innebär dessutom att bostaden ställs som säkerhet och kan förlänga tiden som skulden finns kvar.
Kan du inte betala nuvarande lån rekommenderar Konsumentverket att du kontaktar dem du är skyldig pengar och frågar om en lösning eller avbetalningsplan. Kommunens budget- och skuldrådgivning är kostnadsfri och kan hjälpa till med budget, skulder och skuldsanering.
Vanliga frågor
Vilken kreditvärdighet krävs för samlingslån?
Det finns ingen gemensam offentlig gräns som alla långivare använder. Långivaren bedömer hela ekonomin, om du uppfyller dess grundkrav och om inkomsten räcker till levnadskostnader och betalningar under lånets löptid.
Kan jag samla lån efter ett avslag?
Ett avslag hos en långivare gäller inte automatiskt hos alla, men skicka inte genast många nya ansökningar. Begär först orsaken till avslaget, kontrollera uppgifterna som användes och avgör om ekonomin eller ansökan faktiskt kan förbättras.
Finns samlingslån utan kreditprövning?
Nej. Kreditprövning krävs för alla lån. En långivare kan använda olika underlag och kreditupplysningsföretag, men måste ändå bedöma om du har ekonomiska förutsättningar att betala tillbaka.
Vad gör jag om ingen beviljar lånet?
Ta inte en dyrare kredit för att täcka gamla skulder. Acceptera inte heller en delvis lösning utan att räkna på det nya lånet tillsammans med skulderna som blir kvar. Kontakta långivarna om möjliga betalningsplaner och ta hjälp av kommunens budget- och skuldrådgivning innan problemen växer.
Källor
- Kreditprövning och kreditupplysning, Konsumenternas Bank- och finansbyrå
- Samlingslån – se upp med kostnaderna, Konsumenternas Bank- och finansbyrå
- Låna pengar – tips kring att ta lån, Konsumentverket
- Skulder och skuldsanering – när du inte kan betala, Konsumentverket
Bildkällor
- En person sorterar sedlar i märkta budgetkuvert: Kurrency Kween Budgets, CC BY 3.0 · Wikimedia Commons · Licens
- Ett enkelt budgetexempel med inkomster och fasta och rörliga utgifter: Chuck Marean, CC BY-SA 3.0 · Wikimedia Commons · Licens